- English
- 简体中文
- Español
- Português
- русский
- Français
- 日本語
- Deutsch
- tiếng Việt
- Italiano
- Nederlands
- ภาษาไทย
- Polski
- 한국어
- Svenska
- magyar
- Malay
- বাংলা ভাষার
- Dansk
- Suomi
- हिन्दी
- Pilipino
- Türkçe
- Gaeilge
- العربية
- Indonesia
- Norsk
- تمل
- český
- ελληνικά
- український
- Javanese
- فارسی
- தமிழ்
- తెలుగు
- नेपाली
- Burmese
- български
- ລາວ
- Latine
- Қазақша
- Euskal
- Azərbaycan
- Slovenský jazyk
- Македонски
- Lietuvos
- Eesti Keel
- Română
- Slovenski
- मराठी
A revolução dos materiais por trás da “batalha de três vias” do telefone dobrável: como os plásticos de engenharia apoiam a inovação de dispositivos em escala de trilhões
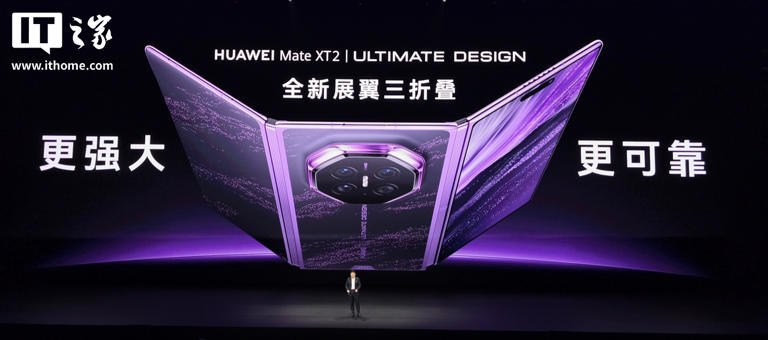
De 7 a 10 de setembro de 2026, Huawei, Xiaomi e Apple lançaram sucessivamente novos produtos dobráveis principais em 72 horas – o telefone triplo de segunda geração Mate XT 2 da Huawei, o 18 Fold “mid-fold” da Xiaomi e o primeiro telefone dobrável da Apple, o iPhone Duo. Os lançamentos consecutivos dos três gigantes sinalizam que os telefones dobráveis passaram oficialmente de uma “categoria de novidade” para um campo de batalha central no mercado de última geração.
Para a indústria de importação de plásticos de engenharia, esta corrida aos dispositivos envia um sinal claro: a procura por plásticos de engenharia de alto desempenho em telefones dobráveis está a passar de “opcional” para “obrigatório”.
Roteiros de materiais dos três telefones principais
O Huawei Mate XT 2 adota a abordagem mais agressiva em relação aos materiais. Sua tela interna usa uma pilha composta multicamadas ultrarresistente, incluindo vidro UTG ultragrande de 322 cm², uma camada tampão de aço ultrafina de alta resistência de 20 µm de nível aeroespacial e uma camada de suporte de fibra de carbono, melhorando a resistência ao impacto em 200% em relação à geração anterior. Para a dobradiça, o sistema de dobradiça Tiangong de segunda geração utiliza um eixo principal de cinco braços feito de aço especial com resistência à tração de 2.400 MPa, uma atualização significativa em relação aos 1.900 MPa da geração anterior.
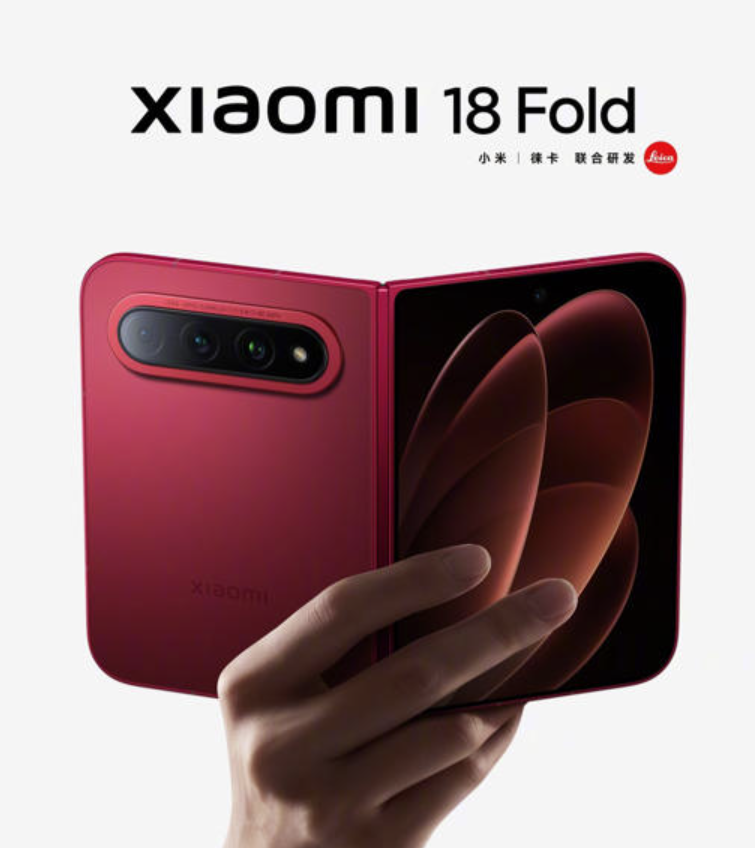
O Xiaomi 18 Fold usa de forma inovadora vidro ultrafino UTG de camada dupla combinado com materiais isolantes flexíveis orgânicos, e sua camada de toque foi totalmente atualizada para materiais flexíveis orgânicos, melhorando a resistência ao impacto de objetos pontiagudos em 258% em relação à geração anterior. O uso de “materiais isolantes flexíveis orgânicos” é um exemplo típico de plásticos de engenharia em módulos de toque dobráveis. A estrutura intermediária usa liga de alumínio da série 7, equilibrando design leve e resistência estrutural.
O iPhone Duo da Apple fez profunda personalização em materiais poliméricos. Sua tela interna utiliza uma camada de cobertura de polímero personalizada com rigidez melhorada em até 40% em comparação com outros materiais da indústria. A dobradiça é montada com precisão a partir de mais de 100 microcomponentes e placas de suporte de fibra de carbono. A entrada da Apple significa que a cadeia de abastecimento dobrável verá um crescimento em maior escala na procura de plásticos de engenharia.
Principais aplicações de plásticos de engenharia em dobráveis
A demanda por materiais para telefones dobráveis está remodelando a estrutura do produto de plásticos de engenharia. As seguintes categorias são particularmente críticas:
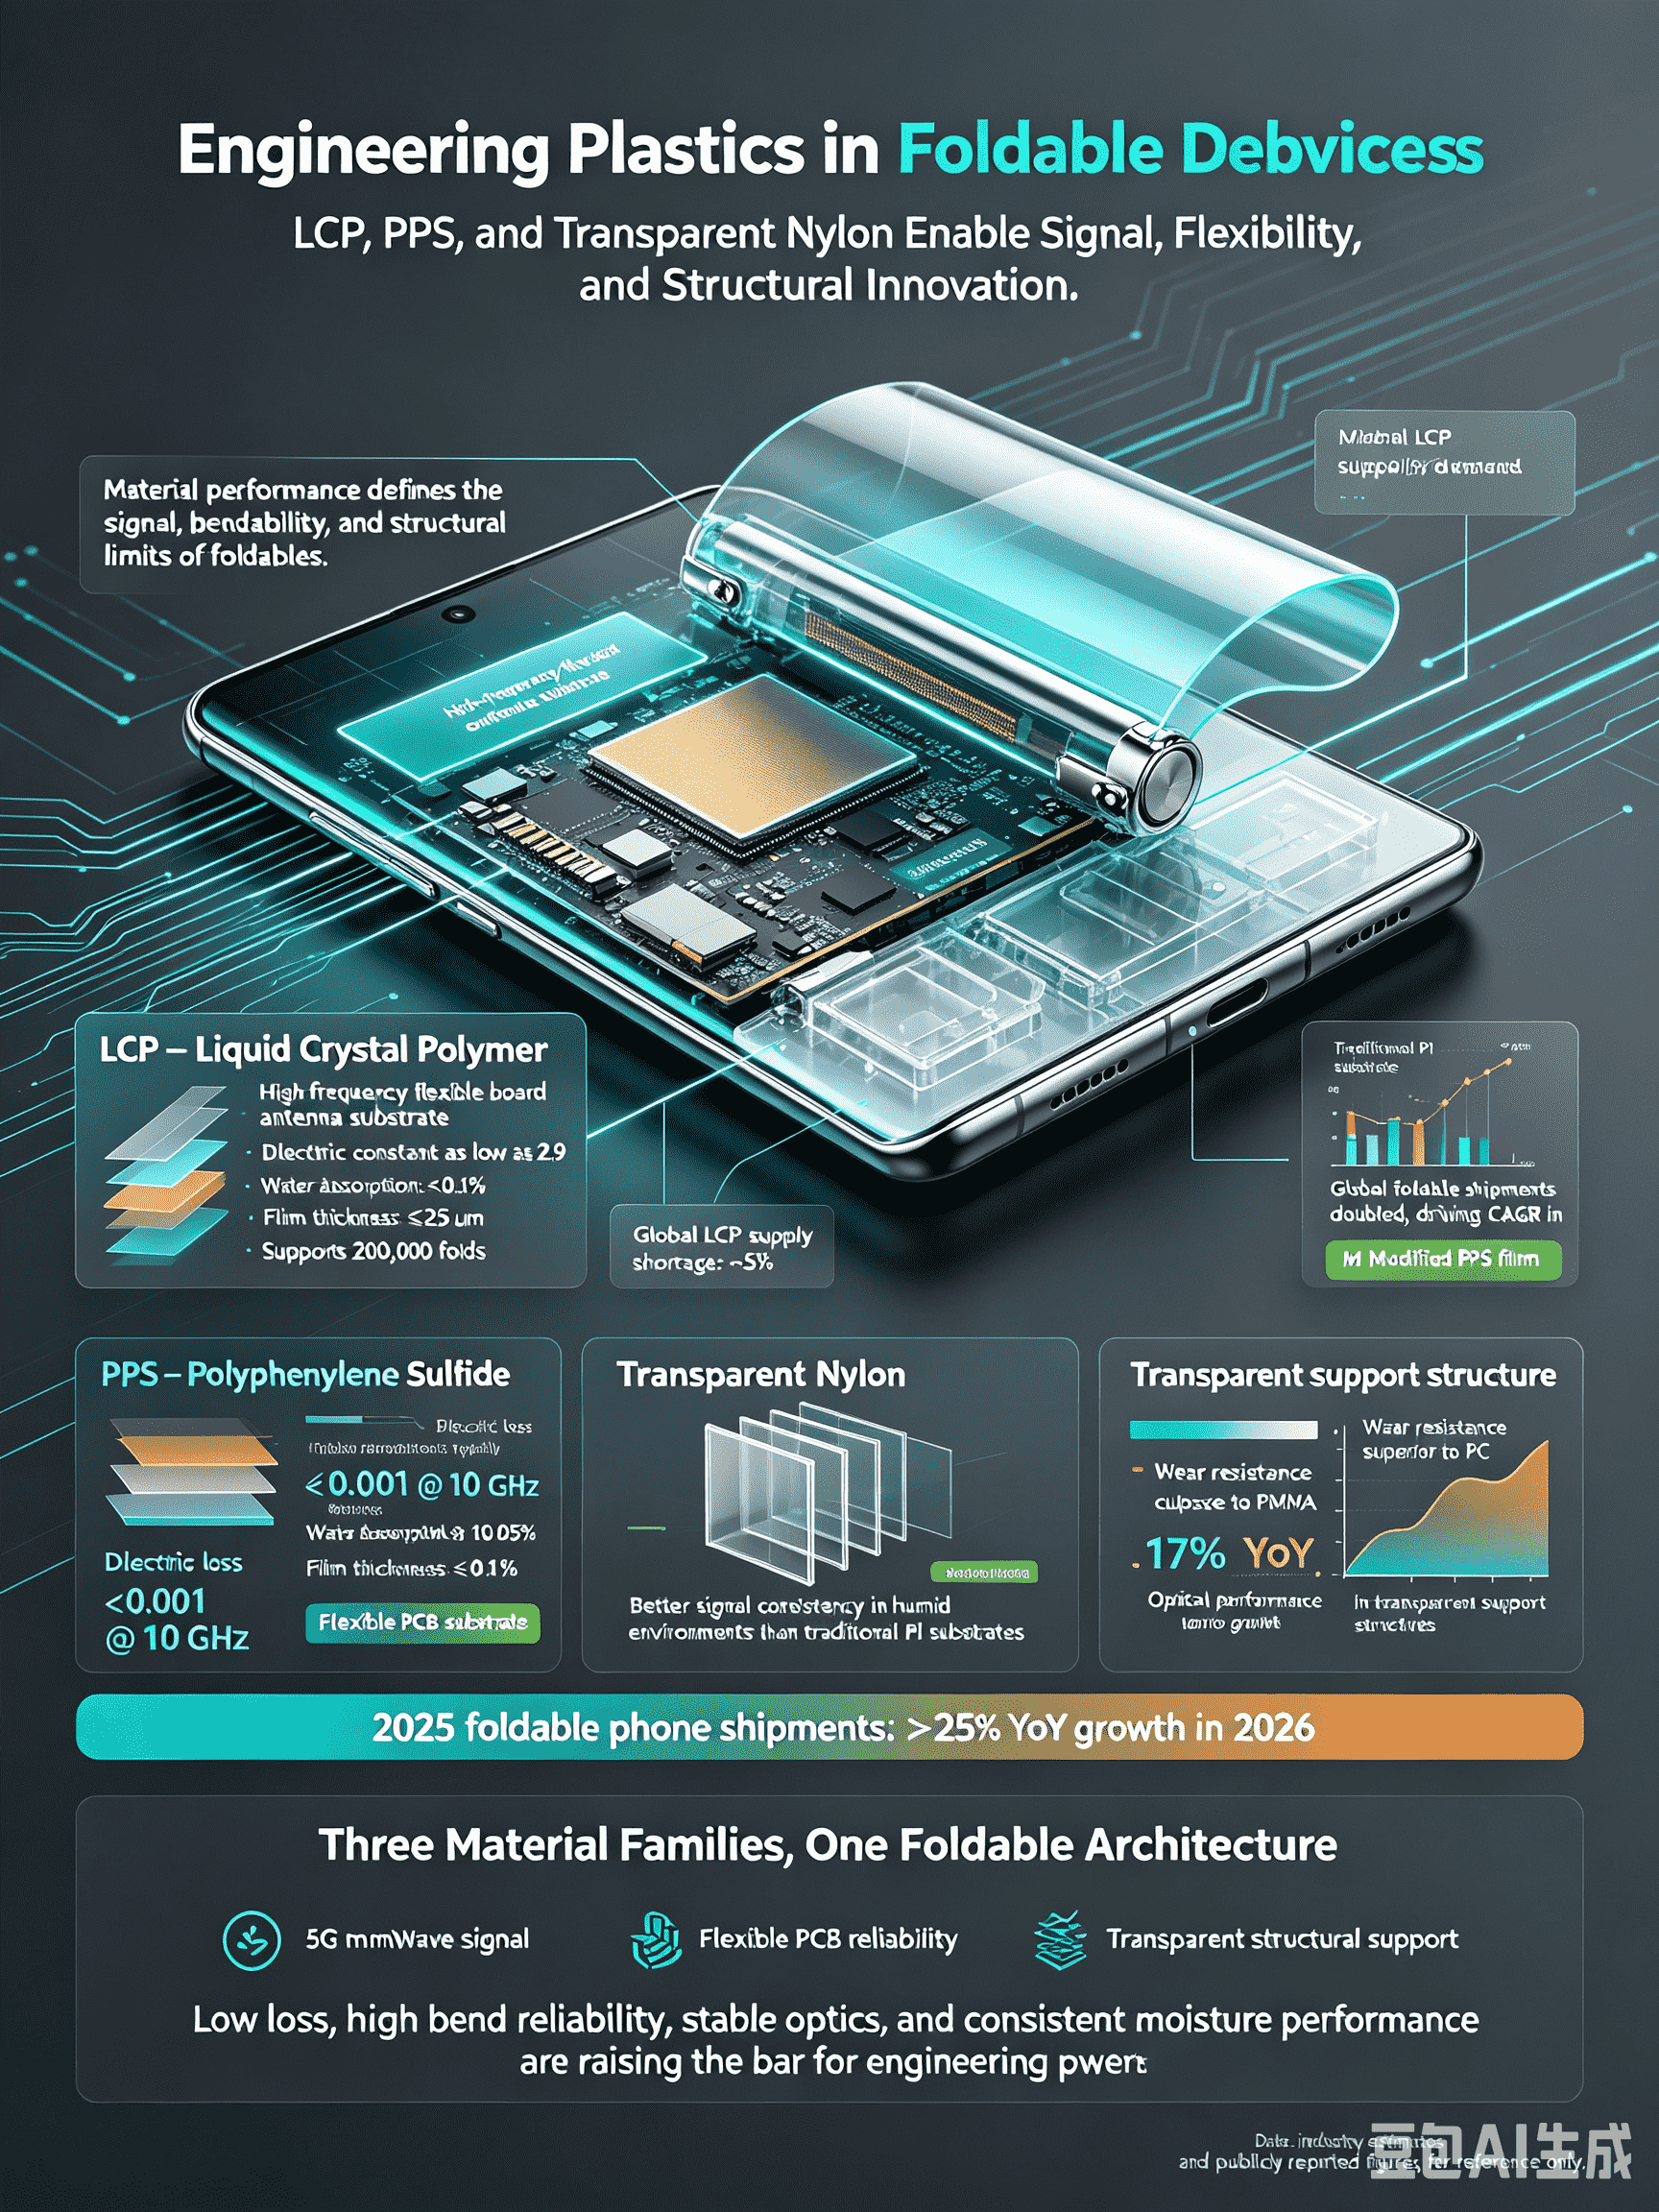
LCP (polímero de cristal líquido) é o substrato preferido para antenas de placa flexível de alta frequência em dobráveis. Com uma constante dielétrica tão baixa quanto 2,9, perda dielétrica de apenas 0,002–0,004 a 10 GHz e absorção de água inferior a 0,1%, tornou-se um material chave para a transmissão de sinal 5G mmWave. Dados da indústria mostram que a espessura do filme LCP deve ser ≤25 µm para atender ao requisito de 200.000 dobras, e a duplicação das remessas de telefones dobráveis em 2025 gerou um CAGR de 30% na demanda de filmes LCP. Atualmente, o fornecimento global de LCP tem registado uma escassez de cerca de 5% devido ao aumento da procura de aplicações eletrónicas de alta qualidade.
O PPS (sulfeto de polifenileno) está se expandindo de aplicações industriais tradicionais para substratos eletrônicos flexíveis. Filmes PPS modificados de alto alongamento agora podem ser usados como substratos flexíveis de placas de circuito impresso, com perda dielétrica em 10 GHz tão baixa quanto abaixo de 0,001 e absorção de água normalmente abaixo de 0,05%, proporcionando consistência de sinal muito melhor em ambientes úmidos do que os substratos PI tradicionais.
O náilon transparente também está crescendo rapidamente em componentes estruturais dobráveis. As remessas globais de telefones dobráveis em 2026 aumentaram mais de 25% ano a ano. Com resistência ao desgaste superior ao PC e desempenho óptico próximo ao PMMA, o náilon transparente teve um aumento de 17% em relação ao ano anterior no uso em estruturas de suporte transparentes.
O filme PI (poliimida) continua a ocupar uma posição central em displays flexíveis. Seu tamanho de mercado global atingiu US$ 2,24 bilhões em 2025, e a taxa de penetração do filme PI incolor em capas dobráveis de telefone ultrapassou 17%.
Dados de mercado e implicações comerciais
De uma perspectiva de dados macro, o mercado global de plásticos de engenharia de alto desempenho ultrapassou US$ 98 bilhões em 2026, com LCP, PPS e náilon especial representando juntos 47% da oferta total. No mercado asiático, o setor elétrico e eletrónico ainda depende da importação de 30% a 35% de resinas de alto desempenho, como LCP e PPS, provenientes principalmente do Japão, da Coreia do Sul e da Alemanha.
É importante notar que o centro de gravidade da cadeia de valor está a mudar a jusante para a produção de precisão. O crescimento do volume do comércio transfronteiriço de plásticos de engenharia de forma primária está a abrandar, enquanto a escala do comércio internacional de produtos funcionalizados e de elevado valor acrescentado deverá crescer 9,7%. Isto significa que os fornecedores capazes de fornecer soluções de materiais personalizados de alto desempenho ocuparão uma posição mais favorável no cenário comercial futuro.
Conclusão
A “batalha de três vias” nos telefones dobráveis não é apenas uma competição entre marcas de dispositivos, mas também uma guerra de posicionamento na cadeia de fornecimento de materiais a montante. À medida que novos formatos, como dobra tripla e dobra intermediária, continuam a surgir, os cenários de aplicação para plásticos de engenharia, como LCP, PPS, náilon transparente e PI continuarão a se expandir. Para as empresas comerciais de importação de plásticos de engenharia, começar cedo na certificação da cadeia de fornecimento dobrável e construir parcerias estáveis com fabricantes de resinas de alta qualidade no Japão e na Coreia do Sul será fundamental para capturar os dividendos desta rodada de inovação de dispositivos.